
Proyecto de reforma fiscal 2027: límites a deducciones y pérdidas fiscales

El proyecto de reforma fiscal para 2027 contempla establecer un límite a las deducciones autorizadas y a la aplicación de pérdidas fiscales para determinadas personas morales residentes en México que tributen en el Título II de la Ley del ISR y obtengan ingresos acumulables superiores a 50 millones de pesos (mdp).
Esta limitante no aplicaría para la determinación de la renta gravable para efectos de la participación de los trabajadores en las utilidades de las empresas.
Límite de deducciones autorizadas
En el caso de las deducciones autorizadas se contemplan dos supuestos:
1. Cuando el total de las deducciones autorizadas sea menor o igual al resultado de multiplicar los ingresos acumulables por el factor de 0.9667, el límite de las deducciones será el resultado de multiplicar dichas deducciones por el factor de 0.9900.
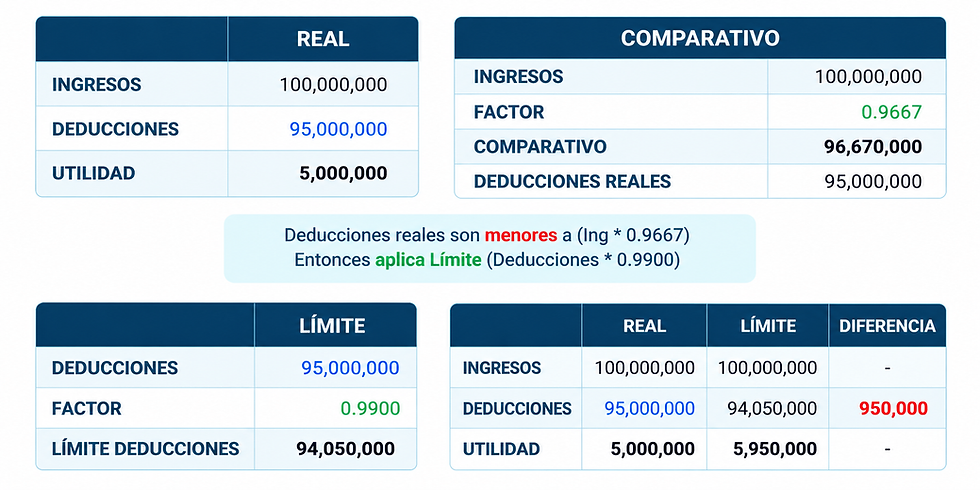
En este supuesto, las deducciones autorizadas de 95 mdp son menores al resultado de multiplicar los ingresos por el factor de 0.9667 y, por lo tanto, el límite de deducciones es de 94,050,000 pesos (Deducciones X 0.9900).
2. Cuando el total de las deducciones autorizadas sea mayor al resultado de multiplicar los ingresos acumulables por el factor de 0.9667, el límite de las deducciones será el resultado de multiplicar los ingresos por dicho factor.

En este supuesto, las deducciones autorizadas de 97 mdp son mayores al resultado de multiplicar los ingresos por el factor de 0.9667 y, por lo tanto, el límite de deducciones es de 96,670,000 pesos (Ing X 0.9667).
Las deducciones autorizadas que no puedan disminuirse por esta limitante podrán aplicarse en los veinte ejercicios siguientes hasta agotarlas. Se permite actualizar las deducciones no disminuidas desde el primer mes de la segunda mitad del ejercicio en que se generaron y hasta el último mes de dicho ejercicio. La parte de las deducciones pendientes de disminuir correspondientes a ejercicios anteriores, una vez actualizada, se actualizará nuevamente multiplicándola por el factor de actualización correspondiente al periodo comprendido desde el mes en el que se actualizó por última vez y hasta el último mes de la primera mitad del ejercicio en que se disminuirá.
En cada ejercicio, al resultado de sumar las deducciones pendientes de disminuir y las deducciones autorizadas del propio ejercicio se le aplicará el límite correspondiente.
Límite de pérdidas
En cuanto a las pérdidas fiscales, el proyecto contempla que las pérdidas pendientes de ejercicios anteriores podrán disminuirse hasta por el 50 % de la utilidad fiscal del ejercicio.
Las pérdidas fiscales que no puedan disminuirse debido a esta limitante podrán aplicarse en los veinte ejercicios siguientes hasta agotarlas, sujetas al límite establecido.

En el ejemplo anterior se cuenta con una pérdida fiscal de 4 mdp; sin embargo, solo pueden aplicarse 2,881,613 pesos, que representan el 50 % de la utilidad fiscal.
Por otro lado, el proyecto contempla diversos supuestos en los que estas limitantes no serían aplicables, entre ellos:
I. Coordinados.
II. Actividades agrícolas, ganaderas, silvícolas y pesqueras (AGAPES).
III. Operaciones de maquila.
IV. Contribuyentes declarados en quiebra.
V. Quienes apliquen determinados beneficios de deducción de inversiones o deducciones adicionales por capacitación.
VI. Personas morales con menos de cinco años de haberse inscrito en el RFC. Este beneficio no sería aplicable cuando reciban, adquieran o utilicen activos, inventarios, derechos, contratos, concesiones, marcas, cartera de clientes u otros bienes indispensables de una persona moral preexistente que realice actividades económicas similares y exista la relación de socios, control o administración prevista en la iniciativa.
VII. Sociedades que subsistan o surjan con motivo de fusión.
VIII. Instituciones de seguros.
Ajuste al coeficiente de utilidad
Por último, para los pagos provisionales de 2027 se contempla un ajuste al coeficiente de utilidad.

En el ejemplo se muestra que, si en la última declaración anual presentada los ingresos son superiores a 50 mdp, al coeficiente calculado conforme al artículo 14 de la Ley del ISR se le aplicaría un factor de ajuste.
El factor dependerá de la comparación entre las deducciones autorizadas y el resultado de multiplicar los ingresos acumulables por 0.9667: 1.0658 cuando las deducciones sean menores o iguales a dicho resultado y 2.6162 cuando sean mayores.
Habrá que estar atentos al proceso legislativo y, en su caso, a la publicación de las reglas que aclaren la aplicación de estas disposiciones.
LCP Miguel Ángel Enríquez Ureña.


Comentarios